Thuế GTGT 8% hết hiệu lực từ 31/12/2026: doanh nghiệp cần chuẩn bị gì?
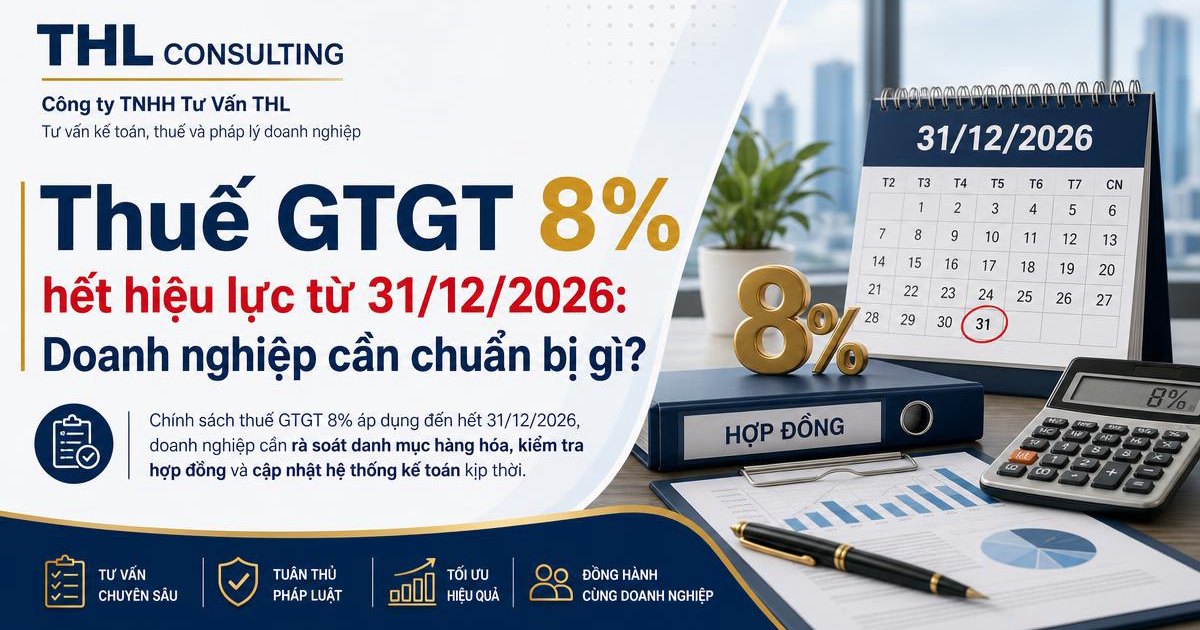
Theo Nghị quyết 204/2025/QH15 và Nghị định 174/2025/NĐ-CP, chính sách giảm 2% thuế suất thuế giá trị gia tăng — từ 10% xuống 8% — được áp dụng từ ngày 01/7/2025 đến hết ngày 31/12/2026. Còn hơn ba tháng nữa là hết hạn. Với những hợp đồng đang thực hiện vắt qua mốc này, doanh nghiệp cần xử lý trước, không nên đợi đến ngày cuối cùng.
1. Ai được giảm, ai không
Đây là phần nhiều doanh nghiệp hiểu sai nhất.
- Điều kiện đầu tiên: chính sách chỉ áp dụng với hàng hóa, dịch vụ đang chịu thuế suất 10%.
- Hàng hóa, dịch vụ thuộc diện không chịu thuế GTGT hoặc đang chịu thuế suất 5% giữ nguyên theo Luật Thuế giá trị gia tăng, không liên quan đến chính sách này.
- Điều kiện thứ hai: trong nhóm chịu 10%, có sáu nhóm bị loại trừ:
| Nhóm không được giảm thuế GTGT |
|---|
| Viễn thông |
| Hoạt động tài chính, ngân hàng, chứng khoán, bảo hiểm |
| Kinh doanh bất động sản |
| Sản phẩm kim loại |
| Sản phẩm khai khoáng (trừ than) |
| Hàng hóa, dịch vụ chịu thuế tiêu thụ đặc biệt (trừ xăng) |
Lưu ý: Danh mục chi tiết tại Phụ lục I và II kèm theo Nghị định 174/2025/NĐ-CP, liệt kê theo mã ngành và mã HS cụ thể. Phải đối chiếu phụ lục theo mã, không kết luận bằng cảm tính từ tên gọi mặt hàng.
Nếu hàng hóa, dịch vụ thuộc Phụ lục I và II nhưng đang chịu thuế suất 5% hoặc không chịu thuế GTGT thì không được giảm.
2. Áp dụng thống nhất ở mọi khâu
Việc giảm thuế áp dụng thống nhất ở tất cả các khâu: nhập khẩu, sản xuất, gia công và kinh doanh thương mại.
Nghĩa là mặt hàng được giảm thuế sẽ được giảm ở mọi khâu lưu thông, không chỉ khâu bán lẻ cuối cùng.
Khi lập hóa đơn theo phương pháp khấu trừ, dòng thuế suất ghi "8%".
3. Ba việc cần làm trước ngày 31/12/2026
- Rà soát danh mục hàng hóa, dịch vụ: Đối chiếu từng mặt hàng với Phụ lục I và II theo mã, xác định rõ mặt hàng áp 8% hay 10%.
- Kiểm tra hợp đồng vắt qua mốc cuối năm: Với hợp đồng nghiệm thu, bàn giao qua ngày 31/12/2026, thuế suất có thể khác nhau. Cần kiểm tra điều khoản giá rõ ràng, ưu tiên ghi giá chưa thuế và nêu rõ thuế GTGT theo quy định.
- Chuẩn bị hệ thống trước 01/01/2027: Cập nhật phần mềm kế toán, phần mềm hóa đơn, bảng giá và quy trình xuất hóa đơn, nên hoàn tất trong tháng 12.
4. Vì sao phải làm sớm
Áp sai thuế suất GTGT không chỉ sai một hóa đơn mà ảnh hưởng nhiều hóa đơn cùng nhóm mặt hàng, gây điều chỉnh hóa đơn, kê khai bổ sung và ảnh hưởng đến bên mua.
5. Ví dụ: cùng một hợp đồng, hai mức thuế suất
Hợp đồng thi công trị giá 700.000.000 đồng chưa thuế, ký tháng 10/2026, nghiệm thu dự kiến 20/12/2026:
- Nghiệm thu đúng hạn, hóa đơn lập tháng 12/2026: thuế GTGT 8% là 56.000.000 đồng, tổng 756.000.000 đồng.
- Chậm tiến độ sang tháng 01/2027, hóa đơn lập sau khi chính sách hết hiệu lực: thuế GTGT 10% là 70.000.000 đồng, tổng 770.000.000 đồng.
Chênh lệch 14.000.000 đồng do lệch tiến độ. Nếu hợp đồng ghi "756.000.000 đồng đã bao gồm VAT" thì phần chênh này ai chịu? Cần giải quyết trước khi phát hành hóa đơn.
6. Checklist rà soát
- Đã đối chiếu danh mục hàng hóa, dịch vụ với Phụ lục I và II theo mã?
- Xác định mặt hàng chịu thuế 10%, 5% hoặc không chịu thuế?
- Có hợp đồng nào thực hiện vắt qua ngày 31/12/2026 không?
- Điều khoản giá trong hợp đồng ghi giá chưa thuế hay đã gồm thuế?
- Đã trao đổi với khách hàng về cách xử lý phần sau mốc chưa?
- Phần mềm kế toán, hóa đơn và bảng giá đã có kế hoạch cập nhật chưa?
- Kiểm tra có văn bản gia hạn chính sách nào mới ban hành không?
Căn cứ pháp lý
- Nghị quyết 204/2025/QH15 (Quốc hội thông qua ngày 17/6/2025) — giảm 2% thuế suất thuế GTGT
- Nghị định 174/2025/NĐ-CP (ban hành ngày 30/6/2025) — quy định chi tiết, hiệu lực từ 01/7/2025 đến hết 31/12/2026. Danh mục không được giảm tại Phụ lục I và II, mẫu kê khai tại Phụ lục III.