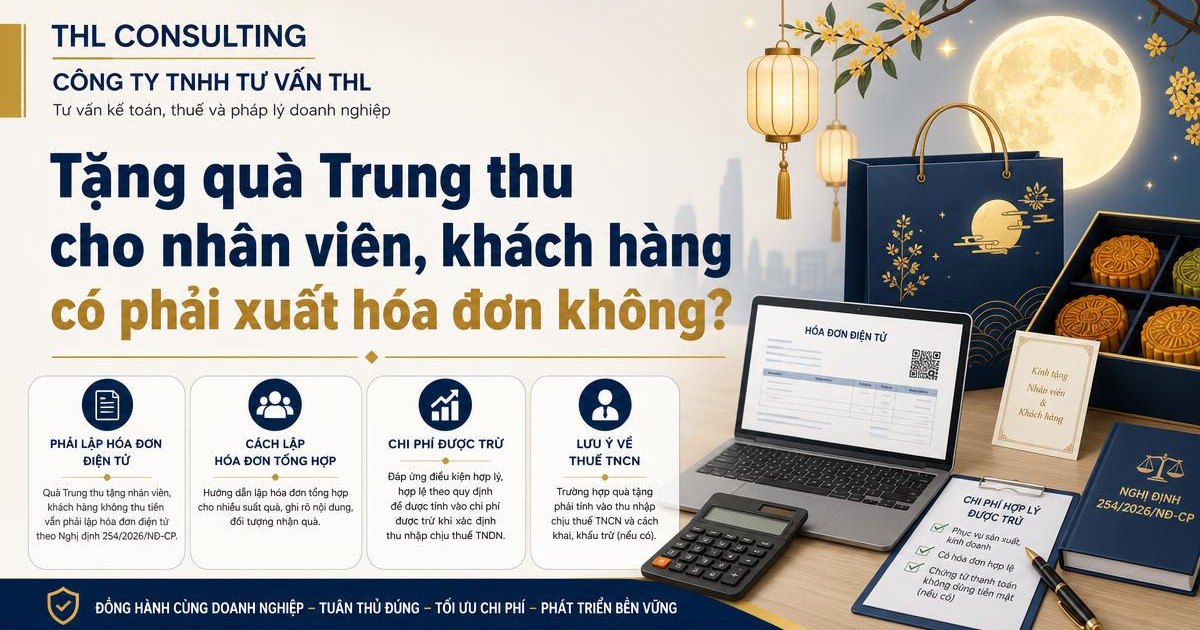
Tặng quà Trung thu cho nhân viên, khách hàng có phải xuất hóa đơn không?
1. Có phải lập hóa đơn khi tặng quà Trung thu?
Câu trả lời ngắn gọn: Có. Quà tặng không thu tiền vẫn phải lập hóa đơn điện tử.
Đây là điểm mà nhiều doanh nghiệp thường quên mỗi mùa Trung thu. Việc mua bánh về tặng, lấy hóa đơn đầu vào rồi coi như xong là chưa đủ, vì nghĩa vụ lập hóa đơn đầu ra vẫn còn và sẽ được kiểm tra trong kỳ quyết toán thuế.
2. Căn cứ pháp lý về việc lập hóa đơn cho quà tặng
Theo khoản 1 Điều 4 Nghị định 254/2026/NĐ-CP:
-
Người bán hàng hóa, cung cấp dịch vụ phải lập hóa đơn điện tử cho người mua, bao gồm cả hàng hóa, dịch vụ dùng để cho, biếu, tặng, khuyến mại, quảng cáo, trao đổi, trả thay lương cho người lao động và tiêu dùng nội bộ.
-
Nghĩa vụ lập hóa đơn không phụ thuộc vào việc có thu tiền hay không mà dựa trên việc hàng hóa, dịch vụ được chuyển đi.
Quy định này áp dụng cho quà tặng nhân viên, khách hàng, hàng mua ngoài hoặc tự sản xuất.
3. Có cần xuất hóa đơn riêng cho từng người nhận không?
Theo điểm a.3 Mục 5 Phụ lục Nội dung của hóa đơn ban hành kèm Nghị định 254/2026/NĐ-CP:
-
Doanh nghiệp có thể lập hóa đơn tổng hợp cho các giao dịch tặng quà phát sinh trong tháng hoặc quý, phù hợp với kỳ khai thuế GTGT.
-
Ví dụ: Tặng 200 hộp bánh cho 200 nhân viên, chỉ cần lập một hóa đơn tổng hợp trong kỳ.
-
Tuy nhiên, doanh nghiệp phải lưu giữ danh sách chi tiết hàng hóa đã tặng và danh sách người nhận có ký nhận để phục vụ quản lý thuế.
-
Nếu khách hàng yêu cầu hóa đơn riêng theo từng giao dịch, doanh nghiệp phải lập hóa đơn riêng cho từng khách hàng đó.
4. Giá tính thuế và thuế suất áp dụng
-
Giá tính thuế GTGT của hàng hóa dùng để cho, biếu, tặng được xác định theo giá tính thuế của hàng hóa cùng loại hoặc tương đương tại thời điểm phát sinh, không được ghi giá 0 đồng.
-
Đối với bánh Trung thu và hàng hóa chịu thuế suất 10%, cần lưu ý chính sách giảm 2% thuế GTGT còn hiệu lực đến hết ngày 31/12/2026 theo Nghị quyết 204/2025/QH15 và Nghị định 174/2025/NĐ-CP.
-
Thuế GTGT đầu vào của hàng mua làm quà tặng được khấu trừ nếu đáp ứng đủ điều kiện về hóa đơn, chứng từ và khoản chi được trừ khi tính thuế TNDN.
5. Chi phí quà tặng có được trừ khi tính thuế thu nhập doanh nghiệp?
Được, nếu đáp ứng các điều kiện sau:
- Khoản chi thực tế phát sinh, liên quan đến hoạt động sản xuất kinh doanh; quà tặng khách hàng phục vụ duy trì quan hệ hợp tác; quà tặng người lao động mang tính phúc lợi.
- Có đủ hóa đơn, chứng từ hợp pháp: hóa đơn đầu vào khi mua quà, hóa đơn đầu ra khi tặng, quyết định phê duyệt kinh phí, hợp đồng mua bán và danh sách ký nhận.
- Có chứng từ thanh toán không dùng tiền mặt đối với hóa đơn từ 5 triệu đồng trở lên.
Lưu ý: Thanh toán tiền mặt cho hóa đơn từ 5 triệu đồng trở lên sẽ làm mất quyền khấu trừ thuế GTGT đầu vào và chi phí được trừ khi quyết toán.
Quà tặng người lao động thuộc khoản chi phúc lợi trực tiếp, chịu mức khống chế tổng các khoản chi phúc lợi trong năm không vượt quá 01 tháng lương bình quân thực tế.
6. Quà Trung thu có tính thuế thu nhập cá nhân không?
-
Nếu quà tặng được chi theo danh sách và xác định giá trị cụ thể cho từng cá nhân, giá trị đó được xem là thu nhập từ tiền lương, tiền công và phải cộng vào thu nhập chịu thuế của người lao động.
-
Nếu khoản chi phúc lợi mang tính tập thể, không xác định được giá trị hưởng của từng người thì cách xử lý khác.
-
Không nên áp dụng máy móc khấu trừ 10% thuế TNCN cho mọi khoản quà tặng; cần xác định bản chất khoản chi và quy định thuế áp dụng.
7. Bộ hồ sơ cần chuẩn bị khi tặng quà Trung thu
- Quyết định hoặc thông báo tặng quà của doanh nghiệp (đối tượng, loại quà, số lượng, giá trị, thời điểm tặng).
- Hợp đồng mua quà với nhà cung cấp.
- Hóa đơn GTGT đầu vào.
- Chứng từ thanh toán không dùng tiền mặt với hóa đơn từ 5 triệu đồng trở lên.
- Phiếu nhập kho và phiếu xuất kho (nếu có).
- Hóa đơn GTGT đầu ra khi tặng quà (có thể là hóa đơn tổng hợp).
- Danh sách chi tiết hàng đã tặng và danh sách người nhận có ký nhận.
Thiếu bất kỳ chứng từ nào trong bộ hồ sơ này có thể gây khó khăn khi quyết toán thuế.
8. Bốn lỗi thường gặp mỗi mùa Trung thu
- Chỉ lấy hóa đơn đầu vào, quên hóa đơn đầu ra.
- Thanh toán tiền mặt cho hóa đơn từ 5 triệu đồng trở lên.
- Lập hóa đơn tổng hợp nhưng không lưu danh sách chi tiết hàng đã tặng và người nhận.
- Chỉ tính riêng khoản quà Trung thu mà không tổng hợp toàn bộ chi phúc lợi trong năm để đối chiếu mức khống chế.
9. Kết luận
Quà Trung thu là khoản chi nhỏ nhưng chuỗi chứng từ liên quan rất quan trọng. Làm đủ chứng từ ngay lúc mua quà giúp tránh rắc rối khi quyết toán thuế.
THL Consulting — hơn 10 năm kinh nghiệm trong lĩnh vực Thuế, Kế toán, Pháp lý doanh nghiệp, đồng hành cùng hơn 500 doanh nghiệp.
Nếu cần rà soát bộ chứng từ quà tặng hoặc tư vấn cách xử lý hóa đơn đầu ra, vui lòng liên hệ:
- Hotline: 0961 679 986
- Email: info@thlconsulting.vn
- Địa chỉ: Tầng 2, tòa nhà HHN01, số 47 đường Nguyễn Tuân, Phường Thanh Xuân, TP. Hà Nội