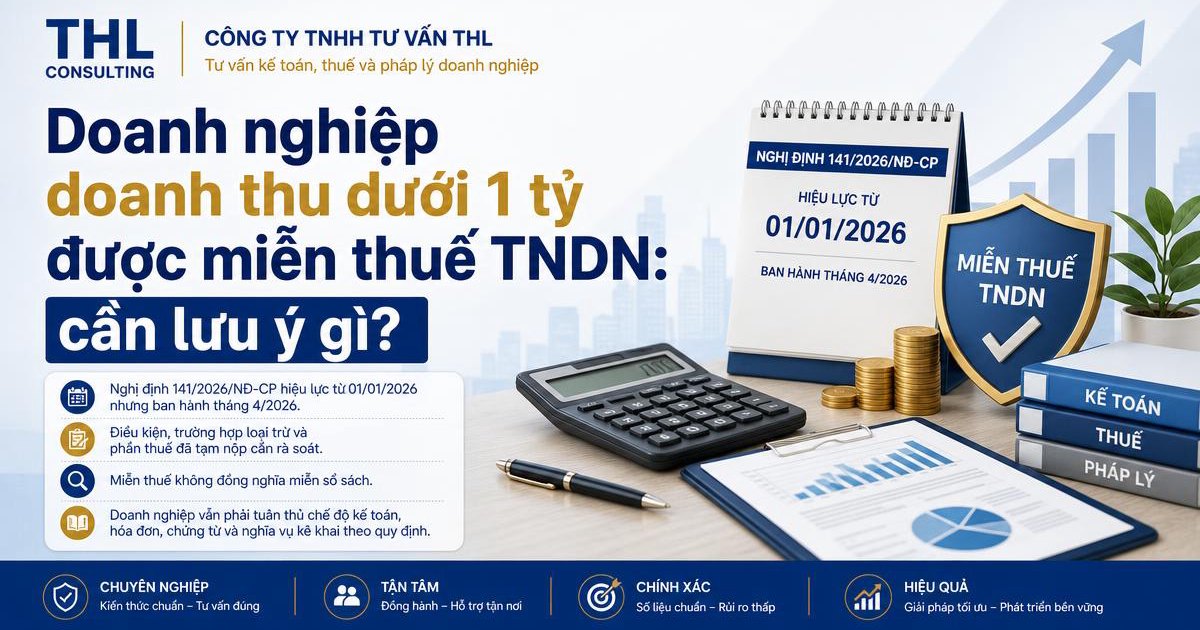
Doanh nghiệp, tổ chức thành lập theo pháp luật Việt Nam có tổng doanh thu năm từ 1 tỷ đồng trở xuống thuộc đối tượng được miễn thuế thu nhập doanh nghiệp. Và đây là chi tiết nhiều người bỏ qua: quy định này có hiệu lực từ 01/01/2026, trong khi Nghị định 141/2026/NĐ-CP được ban hành ngày 29/4/2026.
Quy định mới về ngưỡng miễn thuế TNDN
Trước hết cần nói đúng bản chất văn bản: Nghị định 141/2026/NĐ-CP không phải một nghị định độc lập. Đây là nghị định sửa đổi, bổ sung Nghị định 68/2026/NĐ-CP (về hộ kinh doanh) và Nghị định 320/2025/NĐ-CP (về thuế thu nhập doanh nghiệp). Nội dung đáng chú ý nhất: doanh nghiệp có tổng doanh thu năm từ 1 tỷ đồng trở xuống được miễn thuế thu nhập doanh nghiệp — miễn, chứ không phải hưởng thuế suất ưu đãi.
Đừng nhầm với mức thuế suất 15%
Đây là chỗ rất dễ nhầm, và nhầm thì tính sai số thuế phải nộp.
- Miễn thuế TNDN — áp dụng cho doanh nghiệp có tổng doanh thu năm từ 1 tỷ đồng trở xuống, theo Nghị định 141/2026/NĐ-CP.
- Thuế suất 15% — áp dụng cho doanh nghiệp có doanh thu từ 3 tỷ đồng trở xuống, theo Luật Thuế thu nhập doanh nghiệp 2025.
Hai quy định khác nhau, hai ngưỡng khác nhau, hai hệ quả khác nhau. Doanh nghiệp doanh thu 2 tỷ không được miễn thuế, nhưng có thể thuộc nhóm áp dụng thuế suất 15%.
Điều kiện và trường hợp loại trừ — phần quan trọng nhất
Không phải cứ doanh thu dưới 1 tỷ là mặc nhiên được miễn. Có ba điểm phải kiểm tra.
1. "Tổng doanh thu năm" được tính thế nào
Tổng doanh thu ở đây không chỉ là doanh thu bán hàng và cung cấp dịch vụ. Nó bao gồm:
- Doanh thu bán hàng và cung cấp dịch vụ;
- Doanh thu hoạt động tài chính;
- Thu nhập khác.
Và được xác định theo kỳ tính thuế của năm trước liền kề. Doanh nghiệp có khoản lãi tiền gửi, lãi chênh lệch tỷ giá hay thu nhập từ thanh lý tài sản cần cộng đủ các khoản này trước khi kết luận mình dưới hay trên ngưỡng.
2. Công ty con và doanh nghiệp có quan hệ liên kết
Quy định miễn thuế không áp dụng cho công ty con hoặc doanh nghiệp có quan hệ liên kết, nếu các doanh nghiệp trong quan hệ liên kết đó không đáp ứng điều kiện. Đây là điểm loại trừ dễ bị bỏ qua nhất. Một doanh nghiệp doanh thu 800 triệu, nhìn riêng thì đủ điều kiện, nhưng nếu nằm trong một nhóm công ty liên kết mà các thành viên khác không đáp ứng điều kiện thì không thuộc diện miễn.
3. Doanh nghiệp mới thành lập
Doanh nghiệp mới thành lập có doanh thu dự kiến từ 1 tỷ đồng trở xuống không phải tạm nộp thuế thu nhập doanh nghiệp.
Hiệu lực lùi về đầu năm — hệ quả thực tế
Nghị định ban hành ngày 29/4/2026 nhưng áp dụng từ 01/01/2026. Nghĩa là trong khoảng từ đầu năm đến khi nghị định ra đời, nhiều doanh nghiệp đã tạm nộp thuế thu nhập doanh nghiệp theo quy định cũ. Phần thuế đã nộp đó không tự động được trả lại. Doanh nghiệp phải rà soát và xử lý bù trừ hoặc hoàn theo quy định của Luật Quản lý thuế. Không ai làm thay việc này.
Hai việc doanh nghiệp cần làm ngay
Rà lại phần đã tạm nộp trong năm
Kiểm tra các khoản tạm nộp thuế TNDN từ 01/01/2026 đến nay. Nếu doanh nghiệp thuộc diện miễn, đây là khoản cần được xử lý bù trừ hoặc hoàn — và cần hồ sơ chứng minh doanh nghiệp đủ điều kiện.
Xác định chính xác "tổng doanh thu năm"
Cộng đủ ba cấu phần nêu trên, lấy theo kỳ tính thuế năm trước liền kề. Đồng thời xác định doanh nghiệp có thuộc trường hợp công ty con hay có quan hệ liên kết hay không.
Miễn thuế không có nghĩa là miễn nghĩa vụ kế toán
Doanh nghiệp được miễn thuế vẫn phải:
- Lập và lưu sổ kế toán đầy đủ;
- Lưu giữ hóa đơn, chứng từ;
- Lập báo cáo tài chính;
- Nộp hồ sơ khai thuế theo quy định.
Miễn thuế chỉ giải quyết phần nộp tiền, không giải quyết phần hồ sơ. Và chính bộ hồ sơ đó là thứ chứng minh doanh nghiệp thuộc diện được miễn.
Doanh nghiệp nằm sát mốc 1 tỷ cần lưu ý gì
Với doanh nghiệp doanh thu quanh ngưỡng, một khoản thu nhập khác phát sinh cuối năm cũng có thể đẩy tổng doanh thu vượt mốc. Vì ngưỡng xác định theo năm trước liền kề, doanh nghiệp nên theo dõi tổng doanh thu theo đúng ba cấu phần ngay trong năm, thay vì đợi quyết toán mới biết.
Căn cứ pháp lý
- Nghị định 141/2026/NĐ-CP ngày 29/4/2026, hiệu lực từ 01/01/2026 — sửa đổi, bổ sung Nghị định 68/2026/NĐ-CP và Nghị định 320/2025/NĐ-CP.
- Luật Thuế thu nhập doanh nghiệp 2025 (quy định thuế suất 15% cho doanh thu từ 3 tỷ đồng trở xuống).
- Luật Quản lý thuế (về bù trừ, hoàn thuế đã nộp).
Được miễn thuế không có nghĩa là được miễn nghĩa vụ kế toán. Doanh nghiệp vẫn phải lập sổ sách, lưu chứng từ và làm báo cáo tài chính đầy đủ. Miễn thuế chỉ giải quyết phần nộp tiền, không giải quyết phần hồ sơ. THL Consulting — hơn 10 năm trong lĩnh vực Thuế, Kế toán, Pháp lý doanh nghiệp, đồng hành cùng hơn 500 doanh nghiệp. 📞 0961 679 986 · 📩 info@thlconsulting.vn 📍 Tầng 2, tòa nhà HHN01, số 47 đường Nguyễn Tuân, Phường Thanh Xuân, TP. Hà Nội