Thuế TNDN 2026: Mức 15%, 17%, 20% và giảm 30% doanh nghiệp cần biết
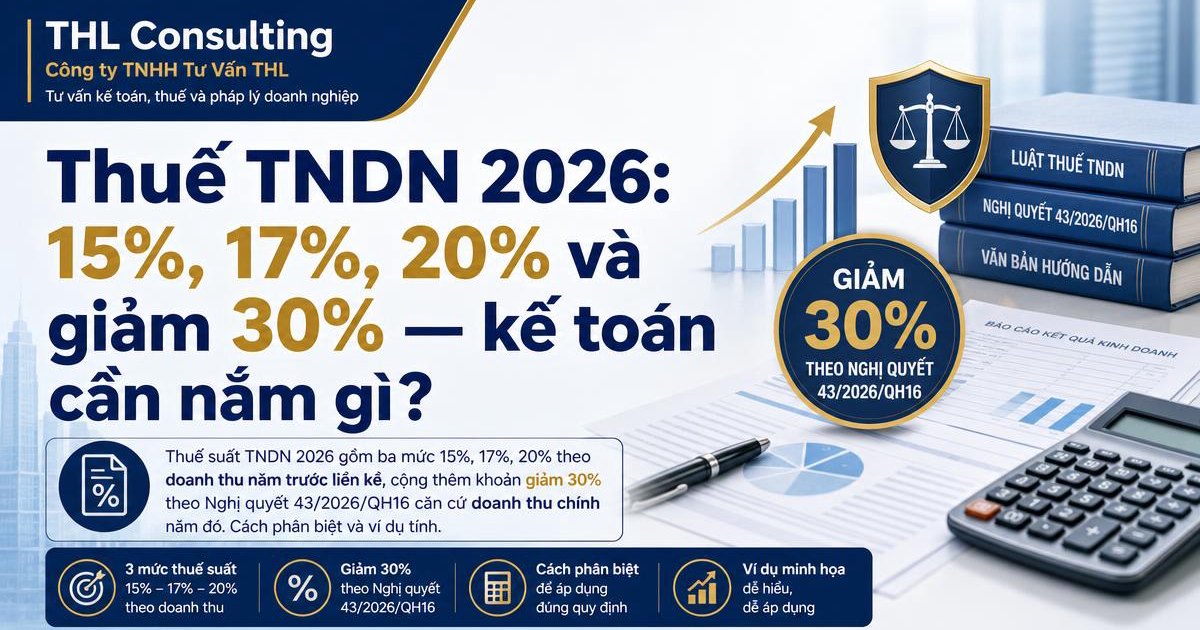
Năm 2026, doanh nghiệp có thể được hưởng cùng lúc hai chính sách về thuế thu nhập doanh nghiệp (TNDN): thuế suất ưu đãi theo quy mô doanh thu và khoản giảm 30% số thuế phải nộp.
Tuy nhiên, hai chính sách này căn cứ vào doanh thu của hai năm khác nhau. Đây là điểm dễ gây nhầm lẫn và sai sót khi quyết toán thuế.
1. Ba mức thuế suất theo quy mô doanh thu
Theo Điều 10 Luật Thuế thu nhập doanh nghiệp số 67/2025/QH15 và Điều 11 Nghị định 320/2025/NĐ-CP:
- Thuế suất 20% là mức phổ thông.
- Thuế suất 15% áp dụng cho doanh nghiệp có tổng doanh thu năm không quá 3 tỷ đồng.
- Thuế suất 17% áp dụng cho doanh nghiệp có tổng doanh thu năm trên 3 tỷ đồng đến không quá 50 tỷ đồng.
Điểm then chốt là tổng doanh thu làm căn cứ là tổng doanh thu của kỳ tính thuế năm trước liền kề, bao gồm:
- Doanh thu từ hoạt động bán hàng và cung cấp dịch vụ (không bao gồm các khoản giảm trừ doanh thu).
- Doanh thu từ hoạt động tài chính.
- Thu nhập khác.
Tổng doanh thu này được lấy từ Phụ lục kết quả hoạt động sản xuất kinh doanh kèm theo tờ khai quyết toán thuế TNDN của năm trước liền kề.
2. Ba trường hợp đặc biệt khi xác định doanh thu
- Doanh nghiệp hoạt động dưới 12 tháng trong năm trước:
- Doanh thu làm căn cứ được quy đổi theo công thức: doanh thu thực tế chia số tháng hoạt động nhân 12.
- Ví dụ: hoạt động 10 tháng với doanh thu 3 tỷ đồng thì doanh thu làm căn cứ là 3,6 tỷ đồng, doanh nghiệp áp mức thuế 17% chứ không phải 15%.
- Doanh nghiệp mới thành lập:
- Dự kiến tổng doanh thu trong kỳ tính thuế và tạm nộp thuế theo mức 15% nếu dự kiến doanh thu không quá 3 tỷ đồng, hoặc 17% nếu dự kiến không quá 50 tỷ đồng.
- Khi quyết toán, nếu doanh thu thực tế không đáp ứng điều kiện thuế suất ưu đãi, doanh nghiệp phải nộp bổ sung phần thiếu kèm tiền chậm nộp.
- Quan hệ liên kết:
- Mức thuế suất 15% và 17% không áp dụng đối với doanh nghiệp là công ty con hoặc có quan hệ liên kết, nếu doanh nghiệp trong quan hệ liên kết đó không đáp ứng điều kiện áp dụng thuế suất ưu đãi.
- Đây là quy định nhằm ngăn chặn việc chia nhỏ doanh nghiệp để hưởng thuế suất thấp.
3. Khoản giảm 30% và điểm khác biệt về năm căn cứ
Ngày 24/8/2026, Quốc hội thông qua Nghị quyết số 43/2026/QH16, có hiệu lực từ ngày 24/8/2026, áp dụng cho kỳ tính thuế năm 2026 và 2027.
Theo nghị quyết này, doanh nghiệp được giảm 30% số thuế TNDN phải nộp của kỳ tính thuế 2026 và 2027 nếu:
- Là doanh nghiệp, tổ chức được thành lập theo pháp luật Việt Nam.
- Có mức doanh thu hằng năm của năm 2026 hoặc 2027 không quá 10 tỷ đồng.
Điểm quan trọng là khoản giảm này căn cứ vào doanh thu của chính năm hiện hành (2026 hoặc 2027), không phải doanh thu năm trước liền kề như khi xác định thuế suất.
Ví dụ:
- Doanh nghiệp có thể áp thuế suất 15% dựa trên doanh thu năm 2025 nhưng không được giảm 30% nếu doanh thu năm 2026 vượt 10 tỷ đồng.
- Ngược lại, doanh nghiệp có thể áp thuế suất 20% nhưng vẫn được giảm 30% nếu doanh thu năm 2026 không quá 10 tỷ đồng.
Ba lưu ý kèm theo:
- Mức giảm tính trên số thuế phải nộp, không phải 30% doanh thu.
- Doanh nghiệp đang hưởng ưu đãi thuế theo luật khác, số thuế được giảm tính trên số thuế phải nộp sau khi đã trừ ưu đãi.
- Chính sách không áp dụng với doanh nghiệp hình thành từ việc chia, tách doanh nghiệp sau ngày nghị quyết có hiệu lực nếu tổng doanh thu các doanh nghiệp sau chia, tách vượt 10 tỷ đồng.
4. Còn ngưỡng 1 tỷ đồng thì sao?
Nghị định 141/2026/NĐ-CP ban hành ngày 29/4/2026, có hiệu lực từ 01/01/2026, quy định doanh nghiệp, tổ chức thành lập theo pháp luật Việt Nam có tổng doanh thu năm từ 1 tỷ đồng trở xuống được miễn thuế TNDN.
Doanh nghiệp nằm quanh ngưỡng này nên trao đổi cụ thể với đơn vị tư vấn để áp dụng chính xác, vì cách xác định doanh thu và áp dụng đồng thời với các chính sách khác cần đối chiếu trực tiếp với văn bản và hướng dẫn hiện hành.
Ngoài ra, Nghị quyết 43/2026/QH16 nêu rõ Chính phủ sẽ có văn bản quy định chi tiết. Doanh nghiệp nên theo dõi nghị định hướng dẫn trước khi chốt số liệu quyết toán.
5. Ba ví dụ để thấy rõ sự khác nhau
Giả định thu nhập tính thuế năm 2026 của ba doanh nghiệp đều là 500 triệu đồng.
Doanh nghiệp A — hưởng cả hai chính sách
- Doanh thu 2025: 2,5 tỷ đồng.
- Doanh thu 2026: 8 tỷ đồng.
- Thuế suất căn cứ doanh thu 2025: 15%.
- Thuế TNDN = 500 triệu × 15% = 75 triệu đồng.
- Doanh thu 2026 không quá 10 tỷ nên được giảm 30%, tương đương 22,5 triệu đồng.
- Số thuế còn phải nộp: 52,5 triệu đồng.
Doanh nghiệp B — hưởng thuế suất thấp nhưng không được giảm
- Doanh thu 2025: 2,5 tỷ đồng.
- Doanh thu 2026: 12 tỷ đồng.
- Thuế suất 15% dựa trên doanh thu 2025.
- Thuế TNDN = 75 triệu đồng.
- Doanh thu 2026 vượt 10 tỷ nên không được giảm 30%.
- Số thuế còn phải nộp: 75 triệu đồng.
Doanh nghiệp C — thuế suất cao nhưng vẫn được giảm
- Doanh thu 2025: 60 tỷ đồng.
- Doanh thu 2026: 9 tỷ đồng.
- Thuế suất 20% do doanh thu 2025 vượt 50 tỷ.
- Thuế TNDN = 500 triệu × 20% = 100 triệu đồng.
- Doanh thu 2026 không quá 10 tỷ nên được giảm 30%, tương đương 30 triệu đồng.
- Số thuế còn phải nộp: 70 triệu đồng.
Ba doanh nghiệp cùng thu nhập tính thuế nhưng số thuế khác nhau do sự khác biệt về doanh thu căn cứ ở hai năm khác nhau.
6. Bốn việc kế toán nên làm ngay
- Mở lại tờ khai quyết toán thuế TNDN năm 2025, lấy đúng chỉ tiêu tổng doanh thu trên Phụ lục kết quả hoạt động sản xuất kinh doanh để xác định thuế suất năm 2026.
- Ước tính doanh thu cả năm 2026 để biết doanh nghiệp có nằm trong ngưỡng 10 tỷ đồng được giảm 30% hay không. Doanh nghiệp sát mốc này cần theo dõi doanh thu từng tháng.
- Rà soát số thuế đã tạm nộp các quý trong năm. Nếu tạm nộp chưa tính khoản giảm, cần xử lý phù hợp khi quyết toán.
- Với doanh nghiệp có công ty con hoặc quan hệ liên kết, kiểm tra điều kiện áp dụng thuế suất 15% và 17% trước khi áp dụng vì nhóm này bị loại trừ.
7. Căn cứ pháp lý
- Luật Thuế thu nhập doanh nghiệp số 67/2025/QH15, hiệu lực từ 01/10/2025 — Điều 10 về thuế suất.
- Nghị định 320/2025/NĐ-CP — Điều 11 về thuế suất và cách xác định tổng doanh thu.
- Nghị quyết số 43/2026/QH16, thông qua ngày 24/8/2026, hiệu lực từ 24/8/2026 — giảm 30% thuế TNDN và TNCN kỳ tính thuế 2026, 2027.
- Nghị định 141/2026/NĐ-CP, hiệu lực từ 01/01/2026 — miễn thuế TNDN với doanh nghiệp có tổng doanh thu năm từ 1 tỷ đồng trở xuống.
Thuế TNDN năm 2026 không còn là một con số duy nhất mà là kết quả của hai mốc doanh thu ở hai năm khác nhau, cộng thêm các điều kiện loại trừ. Xác định sai một mốc sẽ dẫn đến sai số thuế phải nộp.
THL Consulting — hơn 10 năm kinh nghiệm trong lĩnh vực Thuế, Kế toán, Pháp lý doanh nghiệp, đồng hành cùng hơn 500 doanh nghiệp.
Cần xác định đúng mức thuế suất và khoản giảm cho doanh nghiệp? Liên hệ để được rà soát trên số liệu thực tế.
📞 0961 679 986 · 📩 info@thlconsulting.vn
📍 Tầng 2, tòa nhà HHN01, số 47 đường Nguyễn Tuân, Phường Thanh Xuân, TP. Hà Nội