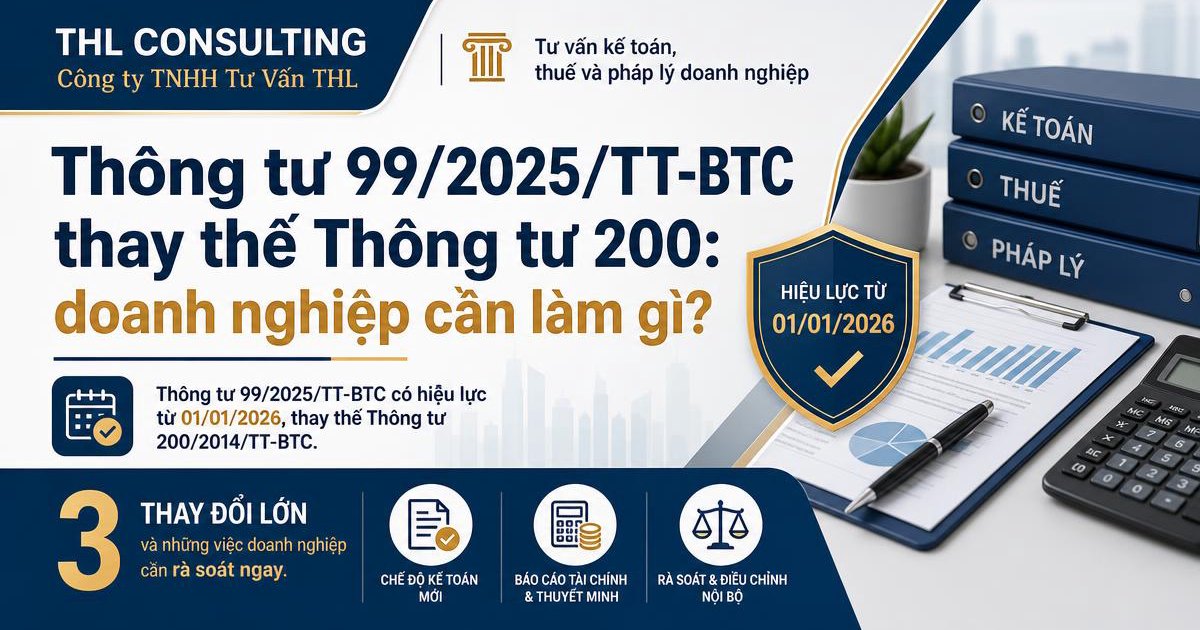
Chế độ kế toán doanh nghiệp đang áp dụng đã bị thay thế từ ngày 01/01/2026. Không phải sửa đổi, mà là thay thế. Thông tư 99/2025/TT-BTC, ban hành ngày 27/10/2025, có hiệu lực từ 01/01/2026 và thay thế Thông tư 200/2014/TT-BTC — văn bản đã đi cùng kế toán doanh nghiệp Việt Nam suốt 11 năm. Thông tư áp dụng cho năm tài chính bắt đầu từ hoặc sau ngày 01/01/2026.
Thông tư 200 đã hết hiệu lực
Thông tư 99/2025/TT-BTC không sửa đổi, bổ sung Thông tư 200/2014/TT-BTC mà thay thế toàn bộ văn bản này. Cùng với đó, Thông tư 99 cũng thay thế Thông tư 75/2015/TT-BTC, Thông tư 53/2016/TT-BTC và Thông tư 195/2012/TT-BTC. Một điểm doanh nghiệp nhà nước cần lưu ý: một số quy định của Thông tư 200 về kế toán cổ phần hóa doanh nghiệp nhà nước vẫn còn hiệu lực cho đến khi có văn bản thay thế.
Phạm vi và đối tượng áp dụng
Đây là phần nhiều doanh nghiệp hiểu nhầm nhất. Không phải ai cũng phải chuyển.
- Doanh nghiệp đang áp dụng Thông tư 200 — bắt buộc chuyển sang Thông tư 99 từ năm tài chính bắt đầu từ hoặc sau 01/01/2026.
- Doanh nghiệp nhỏ và vừa đang áp dụng Thông tư 133/2016/TT-BTC — không bắt buộc phải chuyển. Thông tư 133 không bị bãi bỏ. Điều 31 Thông tư 99 cho phép nhóm doanh nghiệp này tự chọn: tiếp tục áp dụng Thông tư 133, hoặc áp dụng Thông tư 99 nếu thấy phù hợp hơn với quy mô và nhu cầu quản trị.
- Tổ chức tín dụng và chi nhánh ngân hàng nước ngoài — không thuộc phạm vi điều chỉnh của Thông tư 99.
Về mốc thời gian: hiệu lực là 01/01/2026, nhưng áp dụng theo năm tài chính. Doanh nghiệp có năm tài chính trùng năm dương lịch áp dụng ngay từ kỳ 2026. Doanh nghiệp có năm tài chính lệch — ví dụ bắt đầu ngày 01/4 — chỉ áp dụng từ kỳ kế toán bắt đầu sau mốc đó.
Ba thay đổi doanh nghiệp cần nắm
Hệ thống tài khoản được tái cấu trúc
Đây là thay đổi dễ nhận thấy nhất khi mở phần mềm kế toán lên.
- Hệ thống tài khoản rút gọn còn 9 loại, khoảng 71 tài khoản cấp 2; bỏ hơn 30 tài khoản chi tiết so với Thông tư 200.
- Bổ sung một số tài khoản mới, trong đó có TK 215 — Tài sản sinh học, TK 2414 và TK 332.
- Đổi tên một số tài khoản quen thuộc: TK 155 từ "Thành phẩm" thành "Sản phẩm"; TK 4112 thành "Thặng dư vốn"; TK 419 thành "Cổ phiếu mua lại của chính mình".
Hệ quả thực tế: danh mục tài khoản trong phần mềm, các bút toán định khoản mẫu và báo cáo quản trị nội bộ đều phải được ánh xạ lại.
Báo cáo tài chính thay đổi
Biểu mẫu và chỉ tiêu trình bày trên báo cáo tài chính được điều chỉnh theo hệ thống tài khoản mới. Doanh nghiệp cần đối chiếu lại mẫu biểu đang sử dụng trước khi lập báo cáo cho kỳ đầu tiên áp dụng, đặc biệt là phần số liệu so sánh của kỳ trước.
Chứng từ và sổ sách được chuẩn hóa
Hệ thống chứng từ kế toán và sổ kế toán được chuẩn hóa lại cho thống nhất với chế độ mới. Các biểu mẫu nội bộ doanh nghiệp tự thiết kế trên nền Thông tư 200 cần được rà soát để bảo đảm vẫn đáp ứng yêu cầu.
Thông tư 99 không điều chỉnh nghĩa vụ thuế — nhưng vẫn quan trọng
Điều 1 Thông tư 99 nêu rõ: nghĩa vụ thuế của doanh nghiệp với ngân sách nhà nước được thực hiện theo pháp luật về thuế. Thông tư này là chế độ kế toán, không phải văn bản thuế. Việc chuyển sang Thông tư 99 không làm thay đổi số thuế phải nộp. Nhưng đến kỳ quyết toán, cơ quan thuế vẫn đối chiếu trên chính bộ sổ sách đó. Sổ sách lập sai chế độ, số liệu so sánh không khớp, chứng từ không đúng mẫu — tất cả đều trở thành vấn đề khi thanh tra, kiểm tra, dù bản thân số thuế không đổi.
Việc cần rà soát ngay
- Xác định doanh nghiệp mình đang áp dụng chế độ kế toán nào — Thông tư 200 hay Thông tư 133. Đây là câu hỏi đầu tiên và nhiều doanh nghiệp không trả lời được ngay.
- Xác định năm tài chính của doanh nghiệp để biết kỳ nào là kỳ đầu tiên áp dụng.
- Làm việc với nhà cung cấp phần mềm kế toán về bản cập nhật hệ thống tài khoản theo Thông tư 99.
- Rà soát danh mục tài khoản chi tiết doanh nghiệp đang dùng, đối chiếu với danh mục mới, lập bảng ánh xạ tài khoản cũ — tài khoản mới.
- Kiểm tra lại số dư đầu kỳ và số liệu so sánh của kỳ trước sẽ trình bày trên báo cáo tài chính kỳ đầu tiên.
- Cập nhật các biểu mẫu chứng từ, sổ sách nội bộ.
Căn cứ pháp lý
- Thông tư 99/2025/TT-BTC ngày 27/10/2025 của Bộ Tài chính về chế độ kế toán doanh nghiệp.
- Thông tư 200/2014/TT-BTC ngày 22/12/2014 (được thay thế).
- Thông tư 133/2016/TT-BTC về chế độ kế toán doanh nghiệp nhỏ và vừa (không bị bãi bỏ).
Thông tư 99 không điều chỉnh nghĩa vụ thuế. Nhưng đến kỳ quyết toán, cơ quan thuế vẫn đối chiếu trên chính bộ sổ sách đó. THL Consulting — hơn 10 năm trong lĩnh vực Thuế, Kế toán, Pháp lý doanh nghiệp, đồng hành cùng hơn 500 doanh nghiệp. 📞 0961 679 986 · 📩 info@thlconsulting.vn 📍 Tầng 2, tòa nhà HHN01, số 47 đường Nguyễn Tuân, Phường Thanh Xuân, TP. Hà Nội