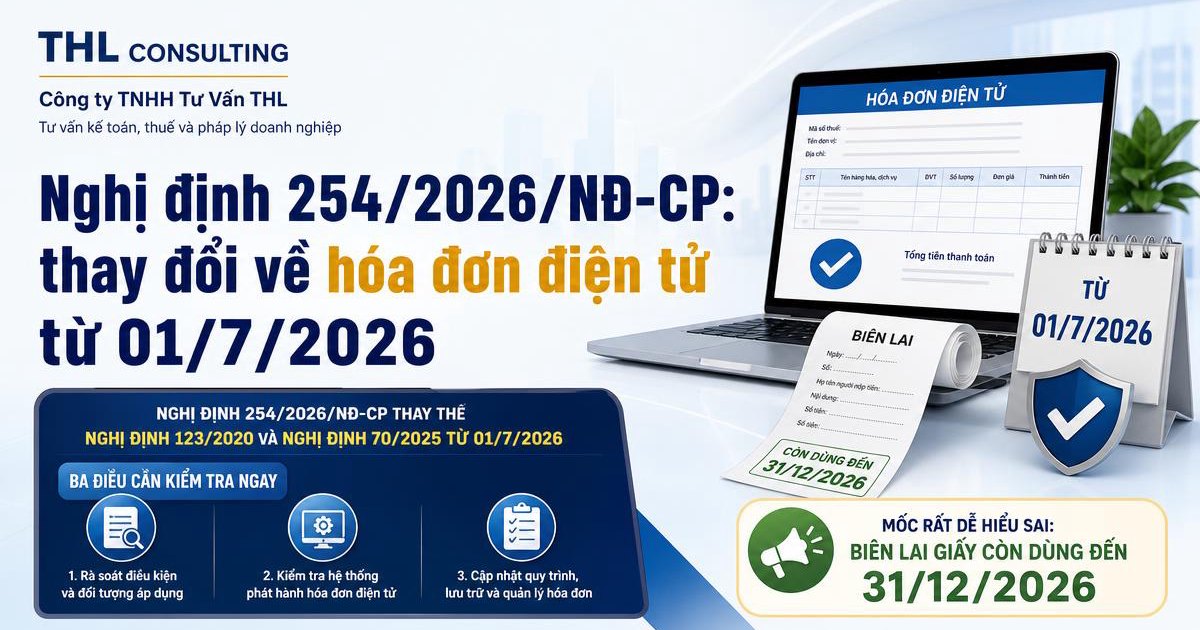
Nghị định 123/2020/NĐ-CP về hóa đơn, chứng từ đã hết hiệu lực từ ngày 01/7/2026. Thay thế nó là Nghị định 254/2026/NĐ-CP, ban hành ngày 30/6/2026 và có hiệu lực ngay ngày hôm sau, hướng dẫn thi hành Luật Quản lý thuế số 108/2025/QH15 về hóa đơn điện tử và chứng từ điện tử. Cùng lúc đó, Nghị định 70/2025/NĐ-CP và Điều 1 Nghị định 41/2022/NĐ-CP cũng bị bãi bỏ.
Những văn bản bị thay thế và bãi bỏ
- Nghị định 123/2020/NĐ-CP — bị thay thế toàn bộ.
- Nghị định 70/2025/NĐ-CP — bị thay thế toàn bộ.
- Điều 1 Nghị định 41/2022/NĐ-CP — bị bãi bỏ.
Hướng dẫn chi tiết thi hành Nghị định 254 nằm tại Thông tư 91/2026/TT-BTC, cùng hiệu lực từ 01/7/2026. Doanh nghiệp rà soát quy định mới cần đọc cả hai văn bản, không chỉ nghị định.
Một điểm rất dễ hiểu sai: biên lai giấy chưa hết hạn
Đây là chỗ cần nói thật rõ, vì hiểu nhầm ở đây dẫn tới xử lý sai hàng loạt chứng từ. Hóa đơn đặt in của cơ quan thuế hết giá trị sử dụng từ 01/7/2026. Biên lai giấy thì khác. Biên lai tự in và đặt in theo Nghị định 123/2020 được tiếp tục sử dụng đến hết ngày 31/12/2026, sau đó mới hủy và chuyển sang biên lai điện tử. Nói cách khác: không phải mọi chứng từ giấy đều mất hiệu lực từ 01/7/2026. Đơn vị nào đang dùng biên lai giấy vẫn còn thời gian chuyển đổi đến cuối năm.
Ba điều cần kiểm tra ngay
1. Hóa đơn đặt in của cơ quan thuế hết giá trị sử dụng
Doanh nghiệp còn tồn hóa đơn đặt in chưa dùng hết cần xử lý theo quy định, không tiếp tục xuất sau mốc 01/7/2026.
2. Hộ và cá nhân kinh doanh doanh thu trên 1 tỷ đồng/năm
Nhóm này phải sử dụng hóa đơn điện tử khởi tạo từ máy tính tiền. Đây là thay đổi ảnh hưởng trực tiếp đến hộ kinh doanh quy mô vừa — nhóm trước đây quen với hình thức khoán và chứng từ giấy.
3. Văn bản nội bộ trích dẫn văn bản cũ đều đã lỗi thời
Quy chế tài chính, quy trình xuất hóa đơn, hợp đồng mẫu, biểu mẫu nội bộ — bất kỳ chỗ nào đang viện dẫn "theo Nghị định 123/2020" hoặc "theo Nghị định 70/2025" đều cần cập nhật lại căn cứ.
Những điểm mới doanh nghiệp nên nắm
- Tám trường hợp không phải lập hóa đơn được quy định rõ — kế toán nên đối chiếu lại các nghiệp vụ đang xuất hóa đơn theo thói quen.
- Thời điểm lập hóa đơn được nới cho một số loại dịch vụ: được lập trong vòng 7 ngày. Với giao dịch phát sinh trong ca đêm, hóa đơn được lập chậm nhất vào ngày làm việc kế tiếp.
- Trường hợp không có thông tin người mua, hóa đơn được ghi "Bán cho người tiêu dùng".
- Khi xảy ra sự cố kết nối, dữ liệu hóa đơn phải được truyền trong vòng 3 ngày làm việc.
Năm 2026 có hai nửa năm với hai khung pháp lý về hóa đơn
Hóa đơn phát hành trước ngày 01/7/2026 chịu quy định của Nghị định 123/2020. Hóa đơn phát hành từ 01/7/2026 chịu quy định của Nghị định 254/2026 và Thông tư 91/2026. Lưu ý cách diễn đạt: điều này đúng với hóa đơn. Với biên lai giấy, mốc chuyển đổi là 31/12/2026 như đã nêu ở trên. Khi quyết toán, phần trước và sau ngày 01/7 phải được xử lý theo đúng quy định của từng giai đoạn.
Doanh nghiệp cần rà soát những gì
- Kiểm tra lượng hóa đơn đặt in còn tồn và xử lý theo quy định.
- Rà soát hợp đồng với nhà cung cấp phần mềm hóa đơn điện tử về bản cập nhật theo Nghị định 254 và Thông tư 91/2026.
- Đối chiếu các nghiệp vụ đang xuất hóa đơn với danh mục tám trường hợp không phải lập hóa đơn.
- Cập nhật quy trình nội bộ về thời điểm lập hóa đơn, đặc biệt với doanh nghiệp dịch vụ và đơn vị có ca đêm.
- Rà soát toàn bộ văn bản nội bộ còn viện dẫn Nghị định 123/2020 hoặc Nghị định 70/2025.
- Với đơn vị đang dùng biên lai giấy: lập kế hoạch chuyển sang biên lai điện tử trước 31/12/2026.
- Hộ và cá nhân kinh doanh có doanh thu trên 1 tỷ đồng/năm: chuẩn bị hóa đơn điện tử khởi tạo từ máy tính tiền.
Căn cứ pháp lý
- Nghị định 254/2026/NĐ-CP ngày 30/6/2026, hiệu lực 01/7/2026, về hóa đơn điện tử và chứng từ điện tử.
- Thông tư 91/2026/TT-BTC hướng dẫn thi hành, cùng hiệu lực 01/7/2026.
- Luật Quản lý thuế số 108/2025/QH15.
- Nghị định 123/2020/NĐ-CP và Nghị định 70/2025/NĐ-CP (được thay thế); Điều 1 Nghị định 41/2022/NĐ-CP (bị bãi bỏ).
Trong cùng năm 2026, doanh nghiệp có hai nửa năm chịu hai khung pháp lý khác nhau về hóa đơn. Khi quyết toán, phần trước và sau ngày 01/7 phải được xử lý theo đúng quy định của từng giai đoạn. THL Consulting — hơn 10 năm trong lĩnh vực Thuế, Kế toán, Pháp lý doanh nghiệp, đồng hành cùng hơn 500 doanh nghiệp. 📞 0961 679 986 · 📩 info@thlconsulting.vn 📍 Tầng 2, tòa nhà HHN01, số 47 đường Nguyễn Tuân, Phường Thanh Xuân, TP. Hà Nội