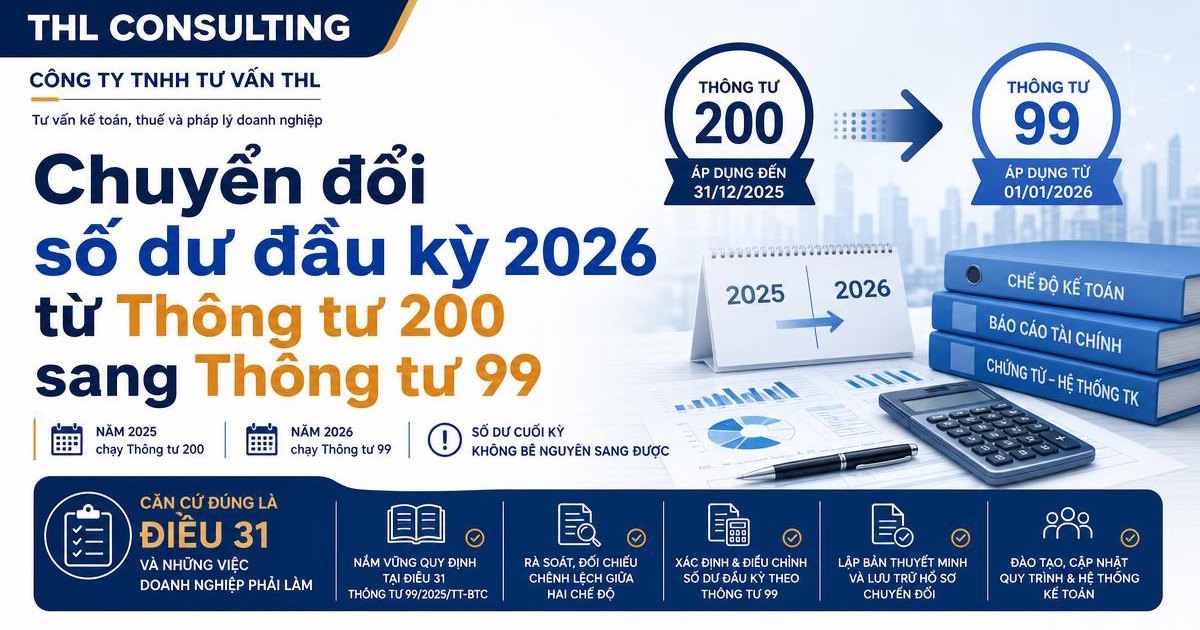
Năm 2025 sổ sách chạy Thông tư 200. Năm 2026 chạy Thông tư 99. Vậy số dư đầu kỳ năm 2026 lấy ở đâu ra? Đây là câu hỏi ít được nói tới nhất, nhưng lại là điểm gãy kỹ thuật lớn nhất của năm nay. Khi hệ thống tài khoản được tái cấu trúc, số dư cuối năm 2025 không thể bê nguyên sang đầu năm 2026. Bài này chỉ liên quan tới doanh nghiệp đang áp dụng Thông tư 200. Doanh nghiệp nhỏ và vừa đang áp dụng Thông tư 133/2016/TT-BTC không bị ảnh hưởng — Thông tư 133 không bị bãi bỏ và nhóm này không bắt buộc chuyển sang Thông tư 99.
Điểm gãy nằm giữa hai năm tài chính
Thông tư 99/2025/TT-BTC có hiệu lực từ 01/01/2026, áp dụng cho năm tài chính bắt đầu từ hoặc sau ngày đó. Với doanh nghiệp có năm tài chính trùng năm dương lịch, điều này nghĩa là: sổ của năm 2025 khóa theo một hệ thống tài khoản, sổ của năm 2026 mở theo một hệ thống tài khoản khác. Số dư cuối kỳ 31/12/2025 và số dư đầu kỳ 01/01/2026 phải là cùng một lượng tài sản, nợ phải trả và vốn chủ sở hữu — nhưng được sắp xếp trên hai danh mục tài khoản không giống nhau. Việc nối hai đầu đó lại chính là công việc của kỳ chuyển đổi.
Vì sao không thể bê nguyên số dư cuối 2025 sang
Thông tư 99 rút gọn hệ thống tài khoản còn 9 loại, khoảng 71 tài khoản cấp 2, bỏ hơn 30 tài khoản chi tiết so với Thông tư 200. Đồng thời bổ sung tài khoản mới và đổi tên một số tài khoản quen thuộc. Hệ quả trực tiếp:
- Có tài khoản chi tiết doanh nghiệp đang dùng mà danh mục mới không còn — số dư trên đó phải được đưa về đâu, doanh nghiệp phải tự xác định và giải trình được.
- Có tài khoản đổi tên, bản chất chỉ tiêu theo đó cũng cần được rà lại — ví dụ TK 155 từ "Thành phẩm" thành "Sản phẩm", TK 4112 thành "Thặng dư vốn", TK 419 thành "Cổ phiếu mua lại của chính mình".
- Có tài khoản mới xuất hiện, chẳng hạn TK 215 — Tài sản sinh học — mà trước đây nội dung tương ứng đang nằm rải ở chỗ khác.
Nếu phần mềm chỉ đơn giản kết chuyển số dư theo mã tài khoản cũ, kết quả sẽ là một bảng cân đối mở đầu năm 2026 không phản ánh đúng danh mục đang áp dụng.
Căn cứ pháp lý thực sự: Điều 31 Thông tư 99
Đây là điểm cần nói cho đúng, vì trên thị trường đang lưu hành nhiều cách hiểu sai. Thông tư 99 không có điều khoản riêng hướng dẫn chi tiết cách chuyển số dư của từng tài khoản. Bộ Tài chính cũng chưa ban hành bảng ánh xạ tài khoản chính thức từ Thông tư 200 sang Thông tư 99. Các "bảng chuyển đổi TT200 → TT99" đang được chia sẻ rộng rãi là tài liệu của các hãng tư vấn và nhà cung cấp phần mềm — hữu ích để tham khảo, nhưng không phải văn bản pháp quy. Doanh nghiệp không nên trình bày hay áp dụng chúng như quy định bắt buộc. Cái doanh nghiệp phải tuân thủ là nguyên tắc tại Điều 31: khi thay đổi chế độ kế toán, doanh nghiệp phải trình bày lại số liệu so sánh của kỳ trước, nêu rõ lý do và ảnh hưởng của việc thay đổi trên thuyết minh báo cáo tài chính, và áp dụng nhất quán trong một năm tài chính. Nói cách khác: cách doanh nghiệp quy đổi số dư là lựa chọn kỹ thuật của doanh nghiệp, nhưng doanh nghiệp phải giải thích được lựa chọn đó và áp dụng nó một cách nhất quán.
Ba hệ quả nếu làm sai ở bước này
- Bảng cân đối kế toán 2026 lệch ngay từ ngày đầu tiên. Sai số không tự mất đi — nó đi theo suốt các kỳ báo cáo trong năm.
- Số liệu so sánh trên báo cáo tài chính không khớp. Điều 31 yêu cầu trình bày lại số liệu kỳ trước; nếu phần quy đổi không nhất quán, cột so sánh và cột năm hiện tại sẽ kể hai câu chuyện khác nhau.
- Không giải trình được khi thanh tra, kiểm tra. Vì không có bảng ánh xạ pháp quy, cơ quan thuế sẽ hỏi doanh nghiệp đã quy đổi theo căn cứ nào. Doanh nghiệp không có hồ sơ lưu lại quyết định của mình sẽ rất khó trả lời.
Tình huống phổ biến nhất trong năm nay
Doanh nghiệp cập nhật phần mềm kế toán lên phiên bản hỗ trợ Thông tư 99. Phần mềm tự động gán tài khoản cũ sang tài khoản mới theo bảng mặc định của nhà cung cấp. Kế toán thấy số tổng vẫn cân nên yên tâm chạy tiếp. Vấn đề xuất hiện muộn hơn: các tài khoản chi tiết mang đặc thù riêng của doanh nghiệp — vốn do doanh nghiệp tự mở thêm trên nền Thông tư 200 — không nằm trong bảng mặc định đó. Chúng bị dồn vào một tài khoản tổng hợp nào đó, và chi tiết quản trị của nhiều năm biến mất.
Việc cần làm
- Xác định phạm vi. Doanh nghiệp đang áp dụng Thông tư 200 hay Thông tư 133, và năm tài chính bắt đầu từ ngày nào.
- Xuất danh mục tài khoản hiện hành kèm số dư cuối ngày 31/12/2025, bao gồm cả các tài khoản chi tiết tự mở.
- Dựng bảng đối chiếu tài khoản cũ – mới của riêng doanh nghiệp, ghi rõ căn cứ cho từng dòng. Đây là tài liệu nội bộ phục vụ giải trình, không phải việc áp dụng một bảng mẫu có sẵn.
- Xử lý riêng các tài khoản không có đích đến rõ ràng — đây là nhóm tốn thời gian nhất và cũng là nhóm dễ sai nhất.
- Chốt số dư đầu kỳ 01/01/2026 và kiểm tra cân đối tổng tài sản – nguồn vốn trước khi chạy nghiệp vụ đầu tiên của năm.
- Chuẩn bị nội dung thuyết minh: lý do thay đổi chế độ kế toán, ảnh hưởng tới các chỉ tiêu, và cách trình bày lại số liệu so sánh kỳ trước.
- Lưu hồ sơ toàn bộ quá trình — bảng đối chiếu, căn cứ, người phê duyệt.
Vì sao nên có đơn vị độc lập xử lý
Công việc này chỉ làm một lần, nhưng làm sai thì ảnh hưởng cả năm. Kế toán nội bộ đang vận hành sổ sách hằng ngày thường không có quỹ thời gian liền mạch để rà từng tài khoản chi tiết, và cũng khó tự kiểm tra lại chính lựa chọn của mình. Một đơn vị độc lập làm gọn phần chuyển đổi, bàn giao kèm bảng đối chiếu và hồ sơ giải trình, là cách tiết kiệm nhất xét trên toàn năm.
Căn cứ pháp lý
- Thông tư 99/2025/TT-BTC ngày 27/10/2025 — đặc biệt Điều 31 về điều khoản chuyển tiếp và yêu cầu trình bày lại số liệu so sánh.
- Thông tư 200/2014/TT-BTC (được thay thế).
- Thông tư 133/2016/TT-BTC (không bị bãi bỏ).
Sai ở bước này thì bảng cân đối kế toán 2026 mất cân đối ngay từ ngày đầu tiên, và mọi báo cáo trong năm đều lệch theo vì lệch từ gốc. THL Consulting — hơn 10 năm trong lĩnh vực Thuế, Kế toán, Pháp lý doanh nghiệp, đồng hành cùng hơn 500 doanh nghiệp. 📞 0961 679 986 · 📩 info@thlconsulting.vn 📍 Tầng 2, tòa nhà HHN01, số 47 đường Nguyễn Tuân, Phường Thanh Xuân, TP. Hà Nội